Domain bodenbewirtschaftung.de kaufen?
Wir ziehen mit dem Projekt
bodenbewirtschaftung.de um.
Sind Sie am Kauf der Domain
bodenbewirtschaftung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenbewirtschaftung.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
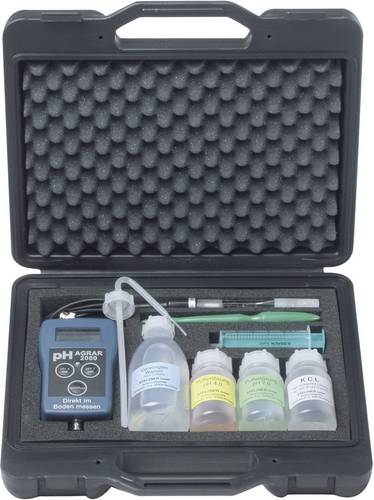
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
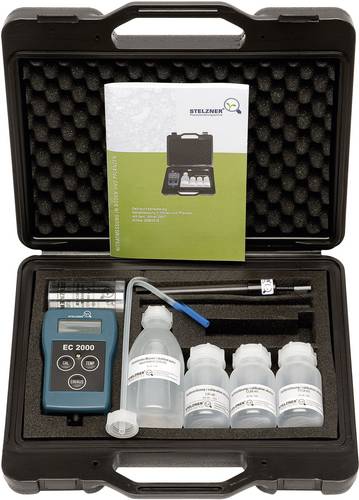
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
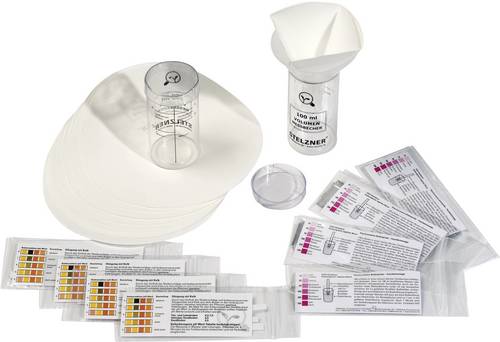
Basetech BT-235PT Bodenanalyse-Set Pflanzen-FeuchtewächterDer Feuchtewächter wird einfach in das Erdreich von Pflanzen gesteckt und zeigt den Feuchteindex über eine Skala von 1 - 7 an. Eine beiliegende Vergleichstabelle gibt den für Ihre Pflanze idealen Feuchtebereich an. So haben Sie immer den besten Überblick über den Wasserbedarf ihrer Topfpflanzen.7,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wie beeinflusst die Fruchtfolge die Bodenfruchtbarkeit im Ackerbau?
Die Fruchtfolge beeinflusst die Bodenfruchtbarkeit, indem sie den Nährstoffgehalt im Boden reguliert. Durch den Anbau verschiedener Pflanzenarten werden unterschiedliche Nährstoffe entzogen und zurückgeführt, was die Bodenfruchtbarkeit langfristig erhält. Zudem kann die Fruchtfolge das Auftreten von Krankheiten und Schädlingen reduzieren, was die Gesundheit des Bodens fördert. **
-
Wie beeinflusst die Fruchtfolge im Ackerbau die Bodenqualität?
Die Fruchtfolge im Ackerbau beeinflusst die Bodenqualität, indem sie die Nährstoffversorgung des Bodens reguliert. Durch den Anbau verschiedener Pflanzenarten in Folge können Nährstoffe im Boden besser genutzt und ausgeglichen werden. Eine abwechslungsreiche Fruchtfolge kann außerdem das Auftreten von Krankheiten und Schädlingen reduzieren. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
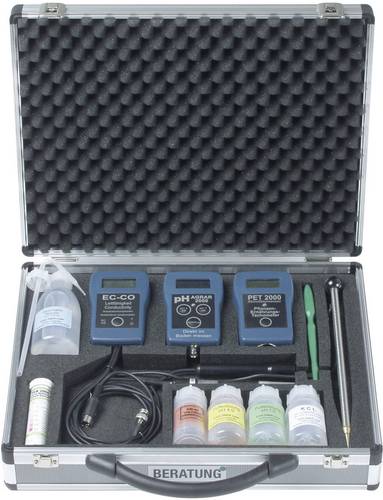
Stelzner 1010 Bodenanalyse-Set Düngung, Leitfähigkeit, pH-WertDer Kombinationskoffer Typ X besteht aus drei Einzelgeräten: dem PET 2000 zur Messung der Aktivität (in g Salz/l) im Boden, dem pH AGRAR 2000 zur Messung des pH-Wertes im Boden oder in Flüssigkeit und dem EC 2000 zur Messung der Leitfähigkeit in Flüssigkeit.1224,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wie beeinflusst die Fruchtfolge die Bodenfruchtbarkeit im Ackerbau?
Die Fruchtfolge beeinflusst die Bodenfruchtbarkeit, indem sie den Nährstoffgehalt im Boden reguliert. Durch den Anbau verschiedener Pflanzenarten werden unterschiedliche Nährstoffe entzogen und zurückgeführt, was die Bodenfruchtbarkeit langfristig erhält. Zudem kann die Fruchtfolge das Auftreten von Krankheiten und Schädlingen reduzieren, was die Gesundheit des Bodens fördert. **
Ähnliche Suchbegriffe für Istversteuerung
-
Basetech BT-235PT Bodenanalyse-Set Pflanzen-FeuchtewächterDer Feuchtewächter wird einfach in das Erdreich von Pflanzen gesteckt und zeigt den Feuchteindex über eine Skala von 1 - 7 an. Eine beiliegende Vergleichstabelle gibt den für Ihre Pflanze idealen Feuchtebereich an. So haben Sie immer den besten Überblick über den Wasserbedarf ihrer Topfpflanzen.7,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Humintech Hs-300 Bio 10 L Ackerbau Gemüsebau Obstbau Substratkulture HydroponikHuminTech® HS®-300 BIO BIOSTIMULANZ MIT NATÜRLICHEN HUMINSTOFFEN HS®-300 BIO BASIC ist ein flüssiger Bodenverbesserer auf Basis von qualitativ hochwertigem deutschen Leonardit mit hohen Gehalten an Huminstoffen. Durch ein spezielles mechanisches Aufschlussverfahren werden die Huminstoff–Partikel ( 6 x Esslöffel (60 mL) Gemüse-, Blumen-, Staudenbeet, Rabatten und Rosen [pro 100 m2] -> 6 x Esslöffel (60 mL) Obstbäume, Beerenobst, Reben [pro Pflanze] -> 6 x Esslöffel (60 mL) Pflanzgefäße (Kübel/Balkonkasten) [pro 10 L Pflanzerde] -> 1 x Kaffeelöffel (5 mL) Rasen [pro 100 m2] -> 3x Esslöffel (30 mL) ZUSAMMENSETZUNG (Typische Inhaltsstoffe bezogen auf Frischmasse) Gesamt Huminsäuren 1 28 % - davon Huminsäure 1 21 – 22 % pH – Wert 4 - davon Fulvosäure 1 5 – 6 % Dichte 1,2 kg/L Trockenmasse 27 – 30 % Organische Substanz 28 % Partikelgrößen < 5 μm 1 nach ISO 19822 HPTA AAPFCO IHSS Analysemethode * Dies sind Norm-Empfehlungen und können je nach Bodeneigenschaften, Kulturpflanze und lokalen Systembedingungen variieren.134,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Fruchtfolge im Ackerbau die Bodenqualität?
Die Fruchtfolge im Ackerbau beeinflusst die Bodenqualität, indem sie die Nährstoffversorgung des Bodens reguliert. Durch den Anbau verschiedener Pflanzenarten in Folge können Nährstoffe im Boden besser genutzt und ausgeglichen werden. Eine abwechslungsreiche Fruchtfolge kann außerdem das Auftreten von Krankheiten und Schädlingen reduzieren. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.